Dette 2027 : trajectoire, charge d’intérêts, qui paie ?
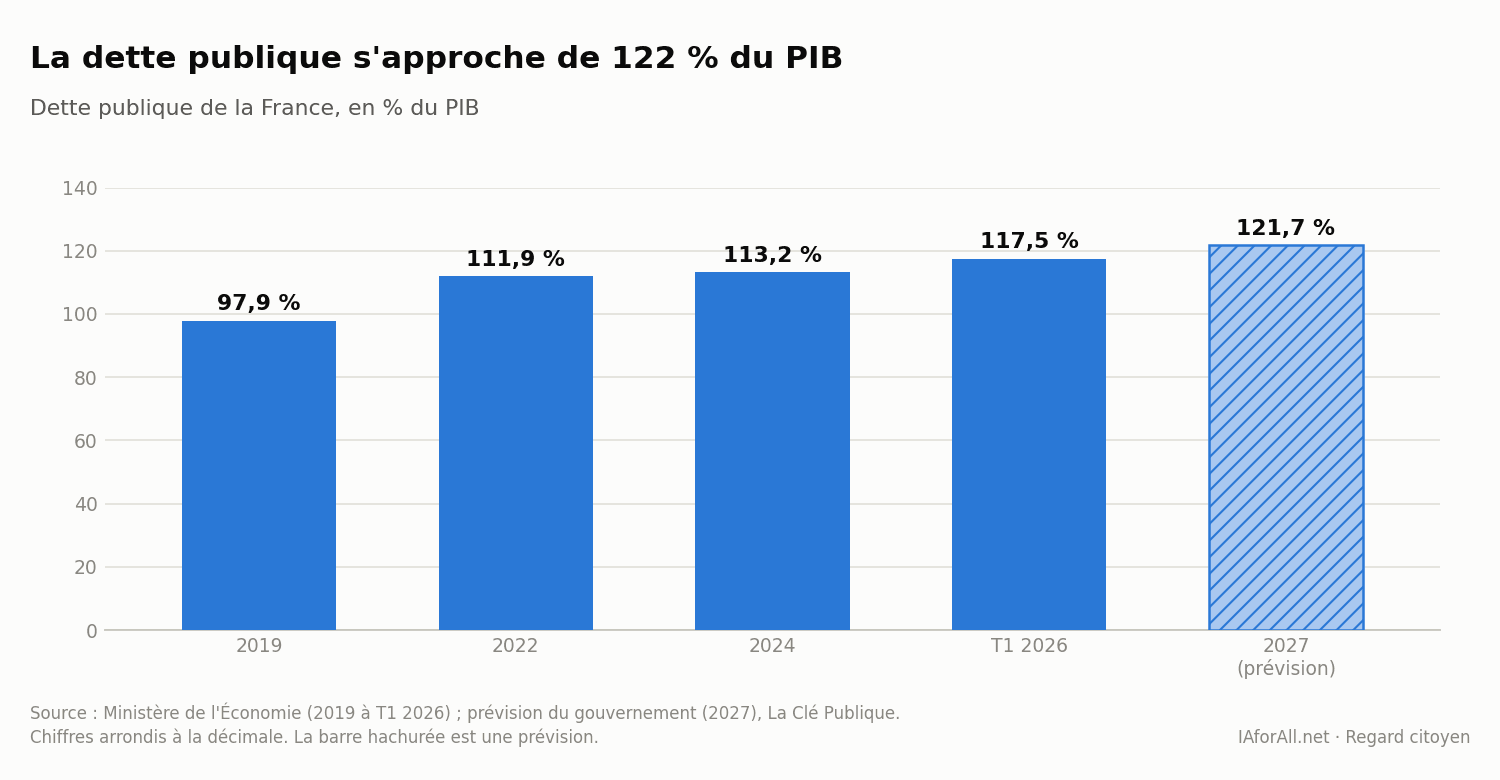
La dette publique française atteignait 113,2 % du PIB fin 2024 et 117,5 % au premier trimestre 2026. Les prévisions officielles tablent sur 119,3 % en 2026 puis 121,7 % en 2027. Ce n’est pas le niveau seul qui pèse : c’est la charge d’intérêts, qui a plus que doublé en cinq ans.
La trajectoire : de 97,9 % à 121,7 %
Avant la crise sanitaire, la dette s’élevait à 97,9 % du PIB (2019). Elle a atteint 111,9 % en 2022, 113,2 % en 2024, puis 117,5 % au premier trimestre 2026. Pour 2026 et 2027, les prévisions publiques sont respectivement de 119,3 % et 121,7 %, avec un déficit ramené de 5,4 % à 5,0 % du PIB. Un projet de loi de finances pour 2027 doit être déposé au plus tard le 6 octobre 2026, avec environ 54 milliards d’euros de mesures annoncées.
Pour mémoire, la dette monte tant que l’État dépense plus qu’il n’encaisse : selon le ministère de l’Économie, les dépenses sont supérieures aux recettes depuis une cinquantaine d’années. Ce n’est donc pas un phénomène récent, mais son coût, lui, l’est.
La charge d’intérêts : le vrai sujet
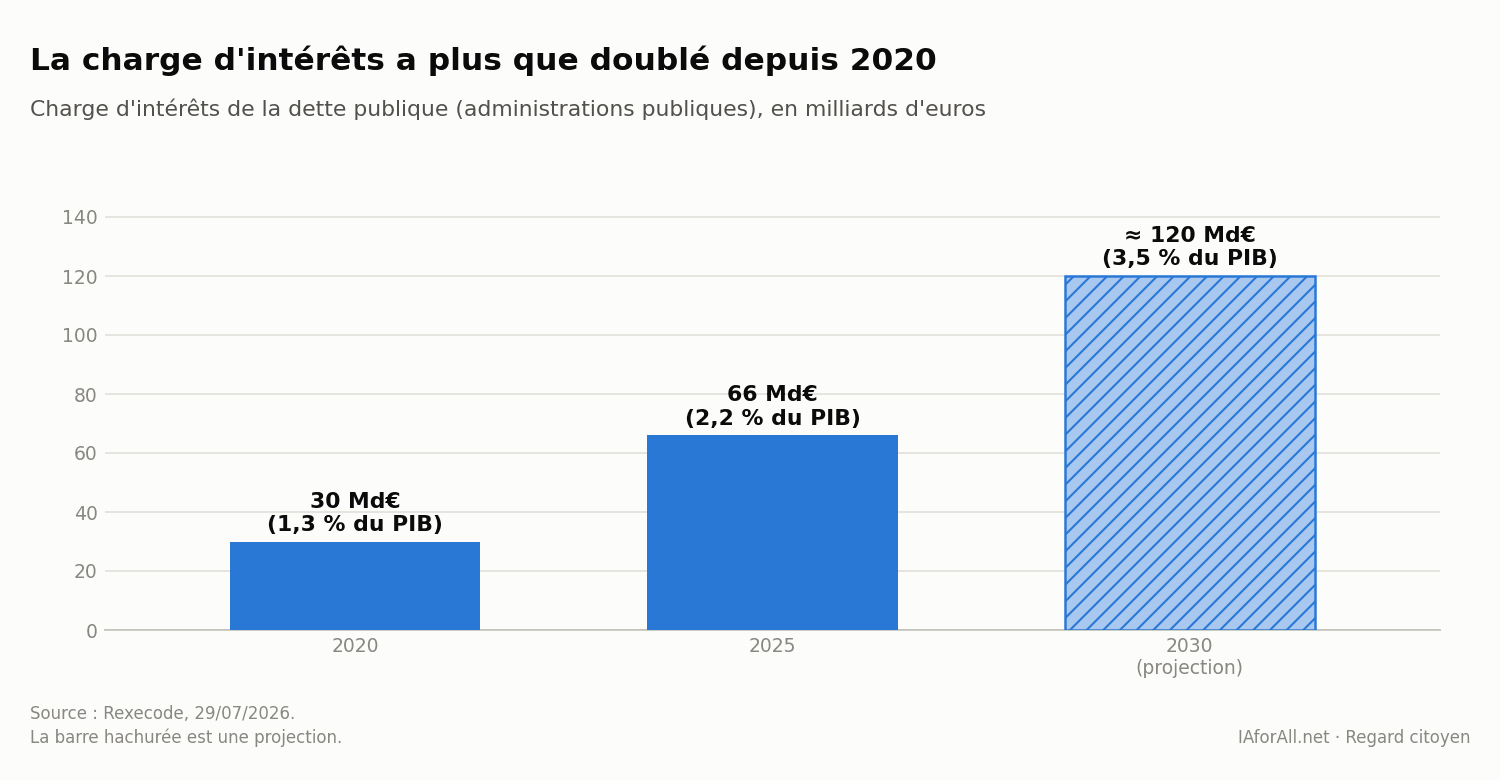
La charge de la dette (les intérêts payés chaque année) est passée d’environ 30 milliards d’euros en 2020 à 66 milliards en 2025, soit 2,2 % du PIB. Rexecode l’estime à environ 120 milliards en 2030, soit 3,5 % du PIB. Pour le seul budget de l’État, France Épargne évoque 51,6 Md€ en 2025, environ 64 Md€ en 2026, plus de 70 Md€ en 2027 et plus de 90 Md€ en 2029.
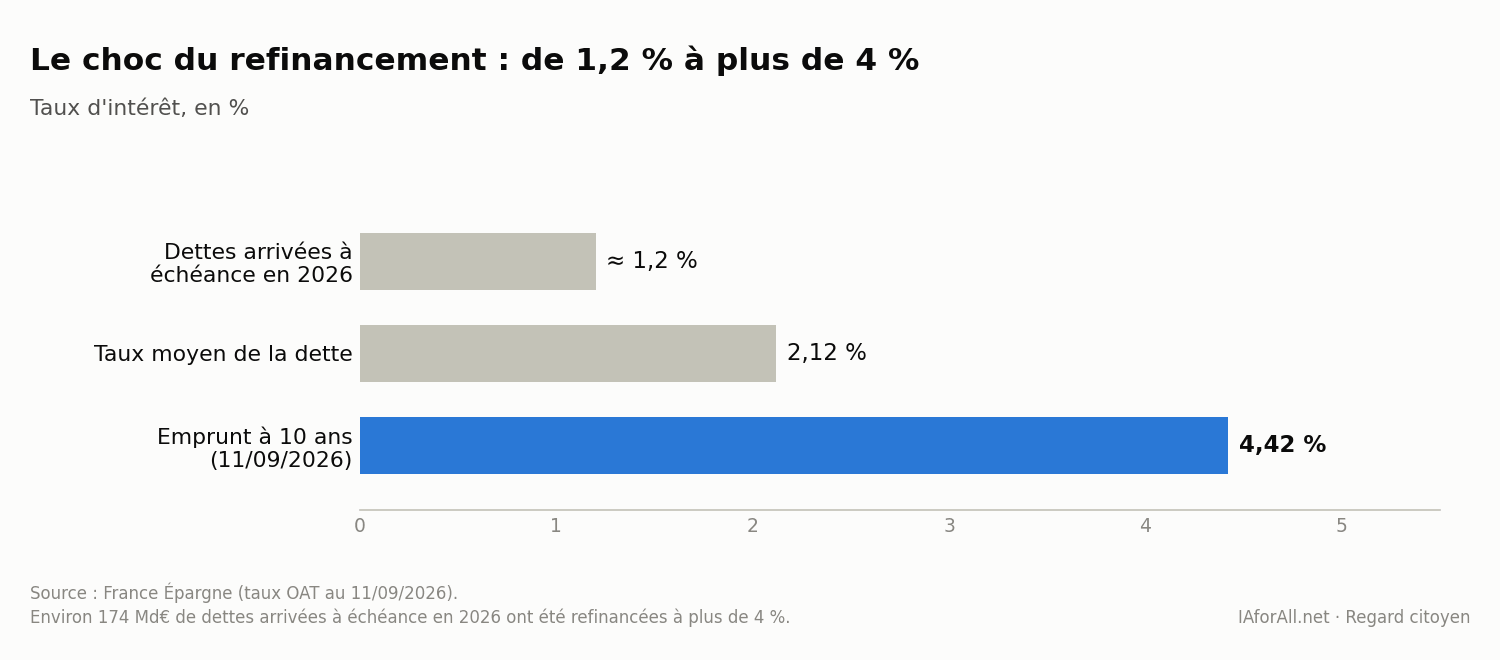
La raison est mécanique : la France se finance aujourd’hui à environ 4,4 % sur dix ans (OAT à 4,42 % le 11 septembre 2026), alors que le taux moyen de sa dette existante est de 2,12 %. Chaque année, de vieilles dettes à très bas taux arrivent à échéance et sont remplacées par des dettes plus chères. Environ 174 Md€ sont ainsi refinancés à plus de 4 %, contre environ 1,2 % pour les titres qui s’éteignent.
Qui détient la dette ?
Selon le ministère de l’Économie, environ la moitié de la dette est détenue par des non-résidents : investisseurs étrangers, fonds, banques centrales. L’autre moitié l’est par des résidents (assureurs, banques, épargnants via l’assurance-vie). Cela signifie qu’une partie des intérêts quitte le pays. Cela ne signifie pas que la France « appartient » à ses créanciers : la dette est libellée en euros et la France ne s’est jamais vu refuser un financement.
Comparer avec les autres pays
Avec 113 à 118 % du PIB, la France se situe sous l’Italie (138,9 %) et la Grèce (143,5 %), mais bien au-dessus de la moyenne de la zone euro et de l’Allemagne. La dette n’est pas seulement un chiffre : elle est jugée par les marchés selon la croissance attendue, la crédibilité du plan de redressement et la stabilité politique. C’est pourquoi un même ratio peut être tenable dans un pays et inquiétant dans un autre.
Ce que l’on ne sait pas
Personne ne peut dire à quel niveau de dette la France perdrait l’accès aux marchés : il n’existe pas de seuil magique. Les prévisions de taux, de croissance et de déficit restent des hypothèses ; celles de Rexecode à 2030 en sont une parmi d’autres. Enfin, la comparaison avec l’Italie et la Grèce ne doit pas rassurer trop vite : leurs charges d’intérêts et leur histoire diffèrent.
Combien la France emprunte, et à qui
Il faut distinguer deux périmètres. La dette publique au sens européen (plus de 3 500 milliards d’euros au premier trimestre 2026) regroupe l’État, la Sécurité sociale, les collectivités et les organismes publics. La dette négociable de l’État, celle que gère l’Agence France Trésor et que les investisseurs achètent sous forme d’obligations (les OAT), s’élevait à 2 858 milliards d’euros au 30 juin 2026, dont 2 637 milliards à moyen et long terme et 221 milliards à court terme.
L’État doit émettre chaque année de nouveaux titres, à la fois pour financer son déficit et pour rembourser les titres qui arrivent à échéance : le programme de financement 2026 avoisine 300 milliards d’euros, dont 196,2 milliards avaient déjà été réalisés fin juin. Selon l’Agence France Trésor, les non-résidents détenaient 57,5 % de la dette négociable de l’État au premier trimestre 2026, les établissements de crédit français 10,5 % et les compagnies d’assurance françaises 9,6 %. Ce chiffre porte sur la dette négociable de l’État, ce qui explique qu’il soit un peu supérieur à l’estimation « environ la moitié » donnée plus haut pour l’ensemble de la dette.
Pourquoi le choc des taux est progressif
La charge de la dette ne bondit pas d’un coup, parce que la dette est longue : sa durée de vie moyenne est de 8 ans et 180 jours au 30 juin 2026. Seule une partie des titres est renouvelée chaque année, ce qui explique que le taux moyen de la dette existante (environ 2,12 %) soit encore nettement inférieur au taux auquel l’État emprunte aujourd’hui. En 2025, le coût moyen des nouvelles émissions à moyen et long terme s’est établi à 3,14 % selon l’Agence, et la France emprunte actuellement à dix ans autour de 4,4 %. À mesure que les vieux titres sont remplacés, le taux moyen monte : c’est ce mécanisme, et non un événement ponctuel, qui alimente la hausse annuelle de la charge.
Le calendrier n’est pas lisse. L’échéancier de l’Agence prévoit par exemple, pour le seul mois de mai 2027, 17,7 milliards d’euros d’intérêts et 40,8 milliards d’euros d’amortissements, c’est-à-dire de titres à rembourser ou à refinancer. Ces pics sont gérés en émettant de nouveaux titres, ce qui suppose que les investisseurs continuent de prêter à un prix acceptable.
Les trois leviers pour stabiliser la dette
En arithmétique simple, le ratio dette/PIB dépend de trois éléments. Le premier est le solde primaire, c’est-à-dire le déficit hors intérêts : plus il est proche de l’équilibre, moins la dette augmente. Le deuxième est la croissance du PIB : si l’économie croît plus vite que le taux d’intérêt, le ratio se stabilise tout seul, et inversement. Le troisième est le taux d’intérêt lui-même. Aujourd’hui, avec une croissance modeste et des taux autour de 4 %, la France est dans la situation défavorable où l’écart entre le taux d’emprunt et la croissance pousse le ratio à la hausse, même avant tout nouveau déficit. C’est pourquoi le débat porte à la fois sur les économies, les recettes et la croissance : aucun des trois leviers ne suffit isolément.
Pourquoi les chiffres de la charge de la dette diffèrent
Vous rencontrerez des montants différents pour la charge de la dette, et ils ne sont pas contradictoires. L’Insee comptabilise 60 milliards d’euros en 2024 pour l’ensemble des administrations publiques. Rexecode retient environ 66 milliards en 2025 (2,2 % du PIB). Les 51,6 milliards de 2025, puis les 64 milliards de 2026 et plus de 70 milliards en 2027 cités plus haut concernent le seul budget de l’État. Le périmètre (État seul ou toutes administrations), l’année et la méthode comptable changent le résultat : il faut toujours comparer des chiffres de même nature.
Le regard citoyen d’IHDad
Ce que je constate : la dette grimpe, mais surtout la charge d’intérêts double : c’est de l’argent qui ne finance ni école, ni santé, ni transition.
Ce que ça change pour nous : chaque euro d’intérêt est un euro de moins pour les services ou pour la baisse des impôts.
Ce que je propose : des objectifs pluriannuels chiffrés et contrôlés, et une meilleure productivité publique grâce au numérique et à l’automatisation. C’est une opinion.
Ce qu’un citoyen peut faire : lire les documents budgétaires publics et suivre le projet de loi de finances pour 2027.
Ce que je ne sais pas : le rythme de désendettement le plus soutenable sans casser la croissance.
Le point de vue opposé
Certains économistes estiment que le niveau de dette n’est pas alarmant tant que les taux restent supportables et que l’État investit dans des actifs productifs : transition énergétique, éducation, santé. Ils rappellent que l’Italie et la Grèce ont des ratios plus élevés, et qu’un désendettement trop rapide par austérité peut freiner la croissance et aggraver le ratio dette/PIB. Selon eux, la priorité est la croissance, plus que la réduction brutale du déficit.
Conclusion
Le fait établi, c’est que la dette progresse et que son coût annuel augmente vite. Le désaccord porte sur le rythme et sur les moyens d’y répondre : ce sera l’un des enjeux du budget 2027, sujet du prochain article.
Sources
- Ministère de l’Économie : dette publique, détenteurs, prévisions 2026-2027.
- Banque de France et Eurostat : ratios de dette.
- Rexecode : charge d’intérêts à l’horizon 2030.
- France Épargne : charge de la dette de l’État 2025-2029, taux de refinancement.
- Zonebourse / Eurostat : dette de l’Italie et de la Grèce.
Cet article vous a plu ?
Temps de lecture : environ 9 min
📚 À lire aussi sur IAforAll
La haine des riches en France : treize pays comparés, et ce que les chiffres prouvent (ou pas)
7 octobre 2026
Argent, IA, nucléaire : la France peut-elle se passer des moyens de sa prospérité ?
3 octobre 2026
Écologie et compétitivité : la France face à la Chine, aux États-Unis et à l’Europe
28 septembre 2026