Fiscalité écologique : 50 milliards d’euros, qui paie ?
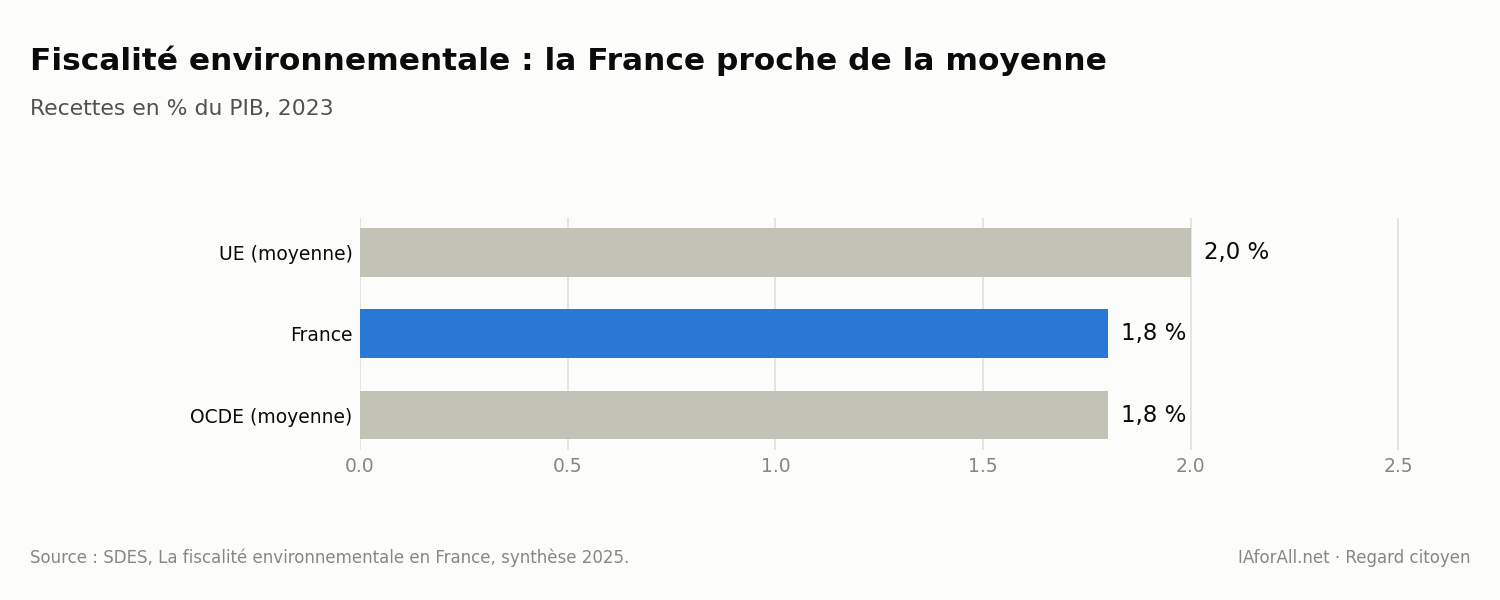
La fiscalité environnementale rapporte environ 50 milliards d’euros par an à l’État, soit 1,8 % du PIB, à peu près comme la moyenne de l’OCDE et un peu moins que celle de l’UE (2,0 %). Elle pèse surtout sur l’énergie, et davantage sur les ménages que sur les entreprises.
Ce que recouvre la « fiscalité verte »
Ce sont les impôts qui portent sur l’énergie, les transports, la pollution et l’usage des ressources. Selon le service statistique du ministère (SDES), ils ont rapporté 50 milliards d’euros en 2023, contre 53,3 milliards en 2022. Sur le long terme, leur poids progresse moins vite que le PIB.
L’énergie, cœur du dispositif
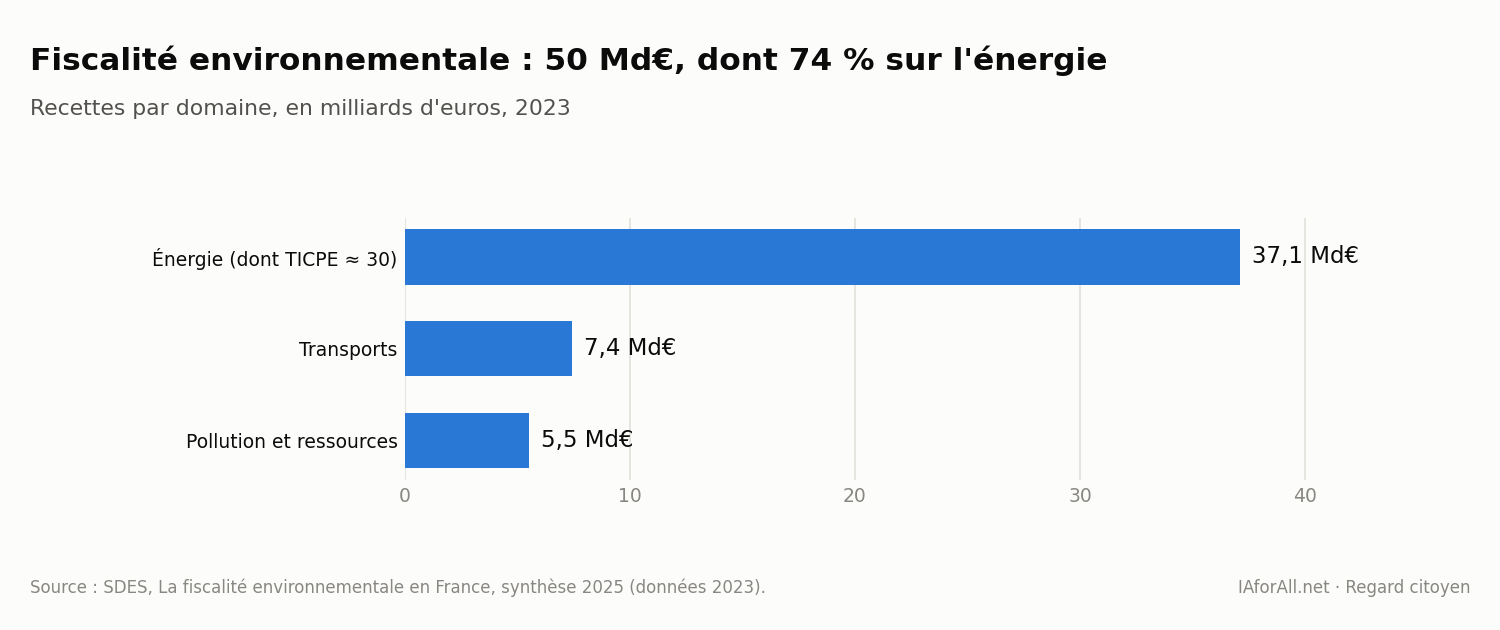
L’énergie représente 74 % des recettes, soit 37,1 milliards d’euros. La taxe sur les carburants et produits énergétiques, la TICPE, en fournit environ 30 milliards (dont 7,3 milliards de composante carbone). Les taxes sur l’électricité pèsent 13 % des taxes énergétiques et celles sur le gaz naturel 5 %. Les transports ajoutent 7,4 milliards (15 %) et la pollution et les ressources 5,5 milliards (11 %).
Qui paie ?
Environ 56 % de ces recettes sont payées par les ménages et les non-résidents, et 44 % par les entreprises. Dans les taxes sur l’énergie, les ménages supportent à eux seuls 59 %, les services 15 %, les transports 10 % et le commerce 5 %. Le prix effectif du carbone, en tenant compte de toutes les taxes, est d’environ 190 € par tonne de CO₂ dans les transports et 150 € pour les ménages, mais moins de 30 € pour l’industrie, très exposée à la concurrence internationale.
La France est-elle très taxée sur l’écologie ?
Pas au sens des comparaisons : 1,8 % du PIB, c’est légèrement moins que la moyenne de l’UE (2,0 %) et comparable à l’OCDE. La part de l’énergie est aussi proche de la moyenne européenne (74 % contre 76 %). Le sentiment de pression fiscale sur les carburants vient plutôt de leur poids dans le budget de certains ménages, notamment ceux qui dépendent de la voiture.
Ce qu’on ne sait pas
Ces chiffres concernent 2023 ; les données plus récentes ne sont pas encore publiées. Ils ne disent pas non plus à quoi sert l’argent : ces recettes vont au budget général, elles ne sont pas fléchées vers la transition. Enfin, l’effet réel de ces taxes sur les comportements est débattu entre économistes.
Les niches fiscales défavorables à l’environnement
La fiscalité verte ne se limite pas aux taxes : elle comprend aussi des exonérations et des taux réduits qui coûtent de l’argent à l’État. Selon le budget vert 2022, les niches fiscales défavorables à l’environnement représentaient 7,6 milliards d’euros, contre 3,7 milliards pour les niches favorables, soit plus du double. Ces chiffres sont contestés : le think tank I4CE, spécialisé dans l’économie du climat, chiffre les dépenses fiscales défavorables au climat à plus de 19 milliards d’euros en 2022, en retenant un périmètre et une méthode de cotation différents. L’écart de 7,6 à plus de 19 milliards vient des choix de méthode (quelles exonérations compter, comment les classer, comment les estimer), pas d’une erreur.
La Cour des comptes signale par ailleurs qu’un dispositif important n’est pas pris en compte dans le périmètre officiel : l’exonération de taxe intérieure sur les carburants pour les avions commerciaux. L’intégrer augmenterait de plus de 85 % le montant des dépenses défavorables. Notons que ces exonérations s’expliquent en partie par des accords internationaux et par la crainte de perdre en compétitivité : ce sont des choix politiques, pas des oublis.
Ce que révèle ce paradoxe
Le paradoxe apparent est le suivant : la France collecte environ 50 milliards d’euros de taxes environnementales, mais l’État consent aussi plusieurs milliards d’euros de dépenses fiscales qui vont à l’encontre des objectifs climatiques. Les deux mouvements coexistent parce qu’ils répondent à des objectifs différents : protéger le pouvoir d’achat de certains ménages, soutenir des secteurs exposés à la concurrence internationale, ou financer le budget général. Le résultat pour le citoyen est une fiscalité peu lisible, où l’on ne sait pas toujours si un prélèvement vise à modifier les comportements ou à rapporter de l’argent.
Ce constat nourrit deux propositions opposées, présentées dans l’encadré « point de vue opposé » : simplifier en supprimant certaines exonérations, ou au contraire les maintenir pour ne pas pénaliser les secteurs concernés. Notre rôle ici est de donner les chiffres de chaque camp et de rappeler que leurs écarts viennent souvent de la méthode.
Ce que représentent les taxes dans le prix à la pompe
Pour un automobiliste, la fiscalité écologique se voit d’abord à la pompe. D’après un relevé de la Commission européenne repris par l’UFIP Énergies et Mobilités au 24 août 2026, le gazole se vendait 2,231 euros le litre, dont environ 44 % de taxes (accise sur l’énergie et TVA), soit 0,979 euro. Pour le SP95, le prix atteignait 2,063 euros le litre, avec environ 50 % de taxes, soit 1,034 euro. La TVA de 20 % s’applique à la fois sur le prix hors taxes et sur l’accise : on paie donc, en pratique, une taxe sur une taxe.
Ces chiffres sont des photographies : ils varient avec le cours du pétrole, qui détermine la part hors taxes, tandis que l’accise est fixée par unité de volume. Lorsque le prix du brut monte, la part des taxes diminue mécaniquement en pourcentage ; lorsqu’il baisse, elle augmente. Cela explique que les chiffres cités dans le débat public (« la moitié du prix ») soient corrects à un moment donné et inexacts à un autre.
Et l’électricité ? Le même exercice
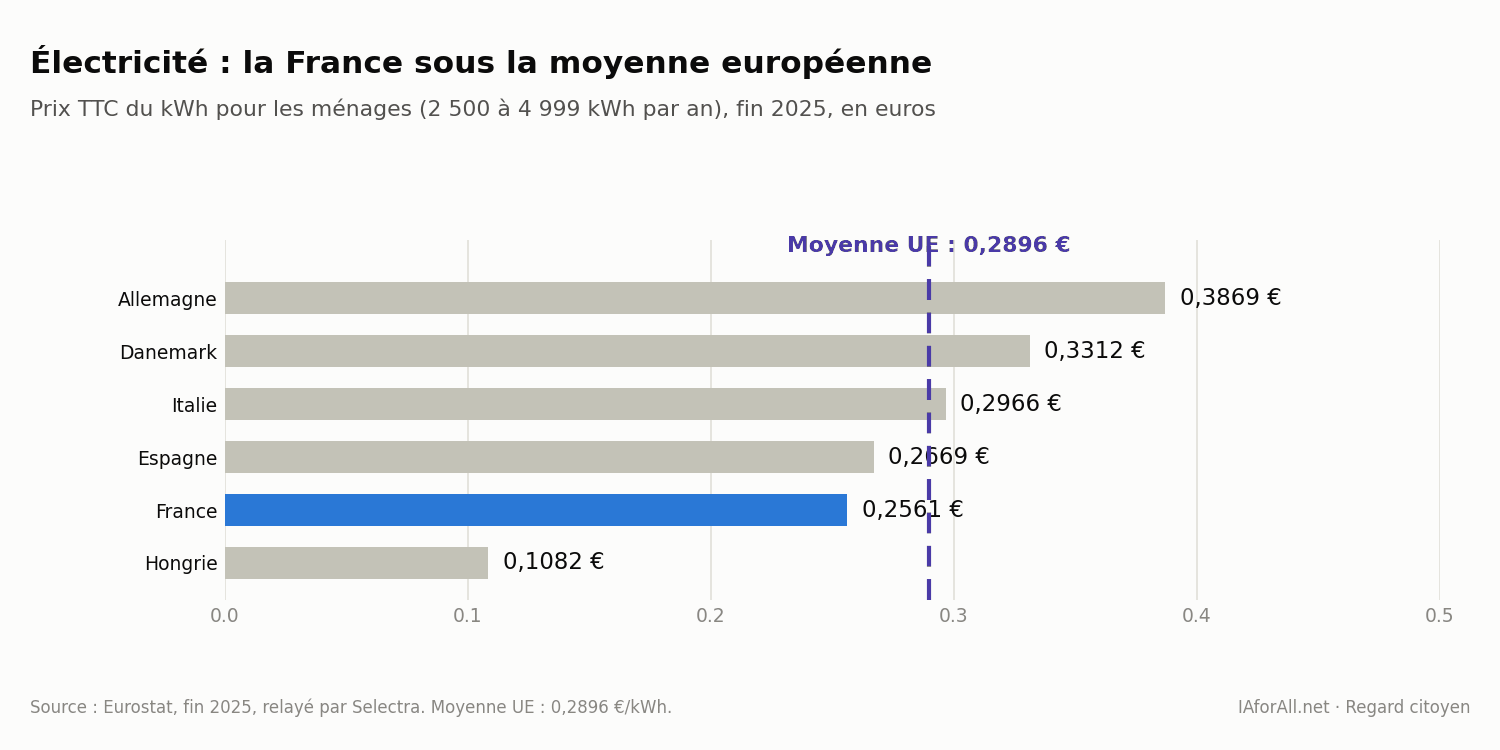
Le prix du carburant n’est qu’une facette de la facture énergétique : celui de l’électricité mérite le même examen. Selon Eurostat (fin 2025, relayé par Selectra), un ménage français consommant entre 2 500 et 4 999 kWh par an payait 0,2561 euro le kWh toutes taxes comprises, contre 0,2896 euro en moyenne dans l’Union européenne. La France se situe donc sous la moyenne, loin de l’Allemagne (0,3869 euro), du Danemark (0,3312 euro) ou de l’Italie (0,2966 euro), un peu sous l’Espagne (0,2669 euro), et bien au-dessus de la Hongrie (0,1082 euro), pays le moins cher du classement retenu.
Deux facteurs expliquent en général cet avantage : un parc de production largement nucléaire, peu dépendant du prix du gaz, et l’existence de tarifs réglementés qui limitent les hausses. Les taxes représentent environ 30 % de la facture française. La composition du tarif réglementé de vente d’électricité repose sur trois blocs : le tarif d’utilisation des réseaux publics (TURPE), l’approvisionnement en électricité et les taxes (accise, contribution tarifaire d’acheminement et TVA).
Au 1er août 2026, la Commission de régulation de l’énergie a proposé une hausse moyenne de 2,5 % TTC, soit environ 6 euros par mégawattheure : pour un foyer consommant 4,5 MWh par an, la facture passerait de 1 046 à 1 072 euros, soit environ 26 euros de plus par an. Elle vient de la hausse du TURPE et d’un nouveau mécanisme de capacité, partiellement compensés par une baisse de l’accise (de 30,85 à 30,62 euros par MWh pour les puissances inférieures ou égales à 36 kVA). Environ 19,37 millions de clients résidentiels bénéficiaient de ces tarifs réglementés au 31 mars 2026.
Ce contraste est intéressant pour le débat de cet article : la fiscalité pèse près de la moitié du prix des carburants, mais environ 30 % de la facture d’électricité, alors même que l’électricité est très majoritairement décarbonée en France. Cela nourrit l’idée, défendue par certains, d’encourager davantage l’électrification des usages (véhicules, chauffage) ; d’autres rappellent que le prix de l’électricité dépend surtout de coûts de réseau et de production qui augmentent, et que la hausse de la demande suppose des investissements importants.
Ce que le citoyen peut vérifier
Trois vérifications sont à la portée de tous : la décomposition du prix affichée sur les sites de l’UFIP ou de la Commission européenne, les montants d’aides disponibles pour changer de mode de chauffage ou de véhicule, et la facture d’énergie annuelle de son foyer, qui montre l’effet cumulé des taxes. Le but n’est pas de trancher pour ou contre la taxe, mais de savoir ce que l’on paie et ce que l’on peut faire pour réduire sa facture.
Une fiscalité qui change de forme
La fiscalité écologique française a beaucoup évolué depuis vingt ans. La composante carbone de la taxe sur les carburants, introduite en 2014 et relevée progressivement jusqu’en 2018, a été gelée à la suite du mouvement des « gilets jaunes » à l’automne 2018. Depuis, le débat a changé de nature : plutôt que de monter le prix du carbone, l’accent a été mis sur les aides (bonus, prime à la conversion, MaPrimeRénov’), sur les normes (zones à faibles émissions, diagnostic de performance énergétique) et sur les investissements publics. Cette évolution reflète un constat : une taxe seule est peu acceptée lorsque les alternatives (transports en commun, véhicule électrique, logement rénové) ne sont pas disponibles.
À l’échelle européenne, la fiscalité du carbone se renforce aussi par d’autres outils, comme le marché européen des quotas d’émission qui s’applique à l’industrie et à l’électricité, et dont le prix pèse sur les entreprises sans passer par la fiscalité nationale. Comparer la seule fiscalité nationale entre pays peut donc sous-estimer l’effort réel de tarification du carbone : c’est une limite des chiffres du SDES à garder à l’esprit.
Le regard citoyen d’IHDad
Ce que je constate : 50 Md€ de taxes vertes, essentiellement sur l’énergie, payées surtout par les ménages.
Ce que ça change pour nous : un plein de carburant ou une facture de chauffage porte une part importante de ces taxes.
Ce que je propose : flécher plus clairement les recettes vers des solutions concrètes (transports, rénovation) et compenser les ménages qui n’ont pas d’alternative. C’est une opinion.
Ce qu’un citoyen peut faire : comparer ses dépenses d’énergie et regarder les aides disponibles.
Ce que je ne sais pas : l’effet exact de ces taxes sur les émissions.
Le point de vue opposé
Les partisans d’une fiscalité écologique plus forte rappellent qu’un prix du carbone élevé est l’outil le plus efficace pour réduire les émissions, et que 1,8 % du PIB reste inférieur à la moyenne européenne. Les critiques répondent que ces taxes sont régressives et pénalisent les ménages contraints d’utiliser leur voiture, et que l’industrie, protégée par un prix moindre, ne contribue pas au même niveau.
Conclusion
Le débat porte moins sur le niveau global que sur la répartition : qui supporte la taxe, et comment l’argent est utilisé.
Sources
- SDES, La fiscalité environnementale en France, synthèse des connaissances en 2025 (données 2023).
- OCDE et Eurostat : comparaisons internationales reprises par le SDES.
Cet article vous a plu ?
Temps de lecture : environ 11 min
📚 À lire aussi sur IAforAll
La haine des riches en France : treize pays comparés, et ce que les chiffres prouvent (ou pas)
7 octobre 2026
Argent, IA, nucléaire : la France peut-elle se passer des moyens de sa prospérité ?
3 octobre 2026
Écologie et compétitivité : la France face à la Chine, aux États-Unis et à l’Europe
28 septembre 2026