Héritage et droits de succession : que disent vraiment les chiffres ?
L’héritage est l’un des sujets fiscaux qui suscitent le plus de réactions, et l’un de ceux où les idées reçues sont les plus nombreuses. Que rapportent les droits de succession, qui les paie, que reçoivent réellement les héritiers ? Voici les chiffres disponibles, avec leurs limites.
Ce que rapportent les droits de succession
Les droits de mutation à titre gratuit (successions et donations) ont rapporté environ 21,2 milliards d’euros en 2025 selon la DGFiP. Les seuls droits de succession représentaient 16,6 milliards en 2023, contre 7 milliards en 2011, soit une hausse d’environ 137 %, portée par la montée du patrimoine immobilier et par l’arrivée à l’héritage des générations du baby-boom (chiffres de la Cour des comptes et de la DGFiP relayés par l’ADCF). Attention : ces montants ne portent pas sur le même périmètre, il ne faut pas les additionner ni les comparer terme à terme.
Qui paie vraiment ?
En ligne directe, chaque enfant bénéficie d’un abattement de 100 000 euros par parent, non revalorisé depuis 2012, et le taux maximal atteint 45 % sur la tranche la plus haute. Résultat, selon la Cour des comptes (septembre 2024), 53 % des déclarations de succession de 2022 ne donnent lieu à aucun paiement de droits. À l’inverse, les héritages les plus élevés supportent des taux marginaux importants.
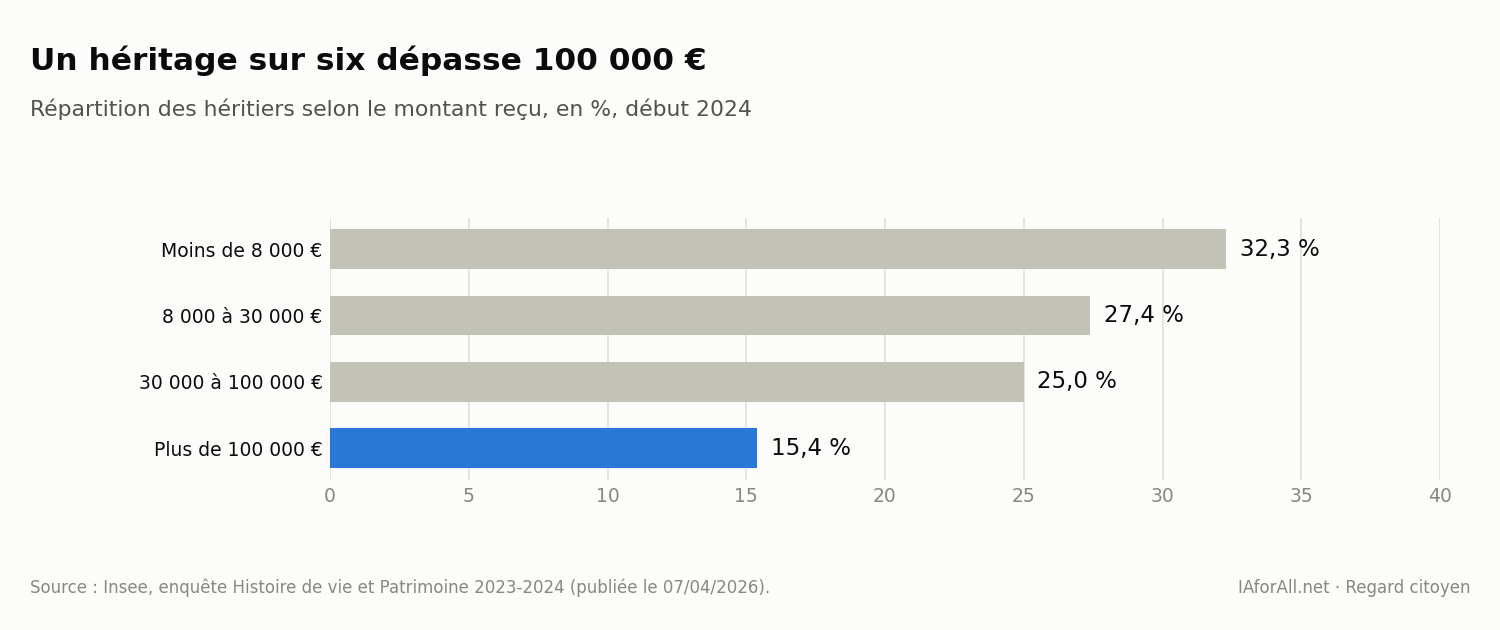
L’Insee, dans son enquête Patrimoine 2023-2024 publiée le 7 avril 2026, indique que 41 % des ménages avaient déjà hérité début 2024 (37 % en 2018), et que 20 % avaient reçu une donation. Mais les montants sont très inégaux : 32,3 % des héritiers reçoivent moins de 8 000 euros, 27,4 % entre 8 000 et 30 000 euros, 25 % entre 30 000 et 100 000 euros, et 15,4 % plus de 100 000 euros.
La France, championne de la taxation de l’héritage ?
Selon l’OCDE (données 2021 reprises par la Cour des comptes), les droits de succession et de donation représentent 0,74 % du PIB en France, contre 0,71 % en Belgique, 0,18 % en Allemagne et 0,08 % aux États-Unis. La France figure donc en tête de l’OCDE sur ce critère, avec la Belgique. Ailleurs, certains pays ont supprimé ces droits (Autriche, Suède, Estonie), et l’Allemagne comme l’Italie appliquent des abattements beaucoup plus élevés pour les proches : environ 391 000 euros en Allemagne et près de 978 000 euros en Italie.
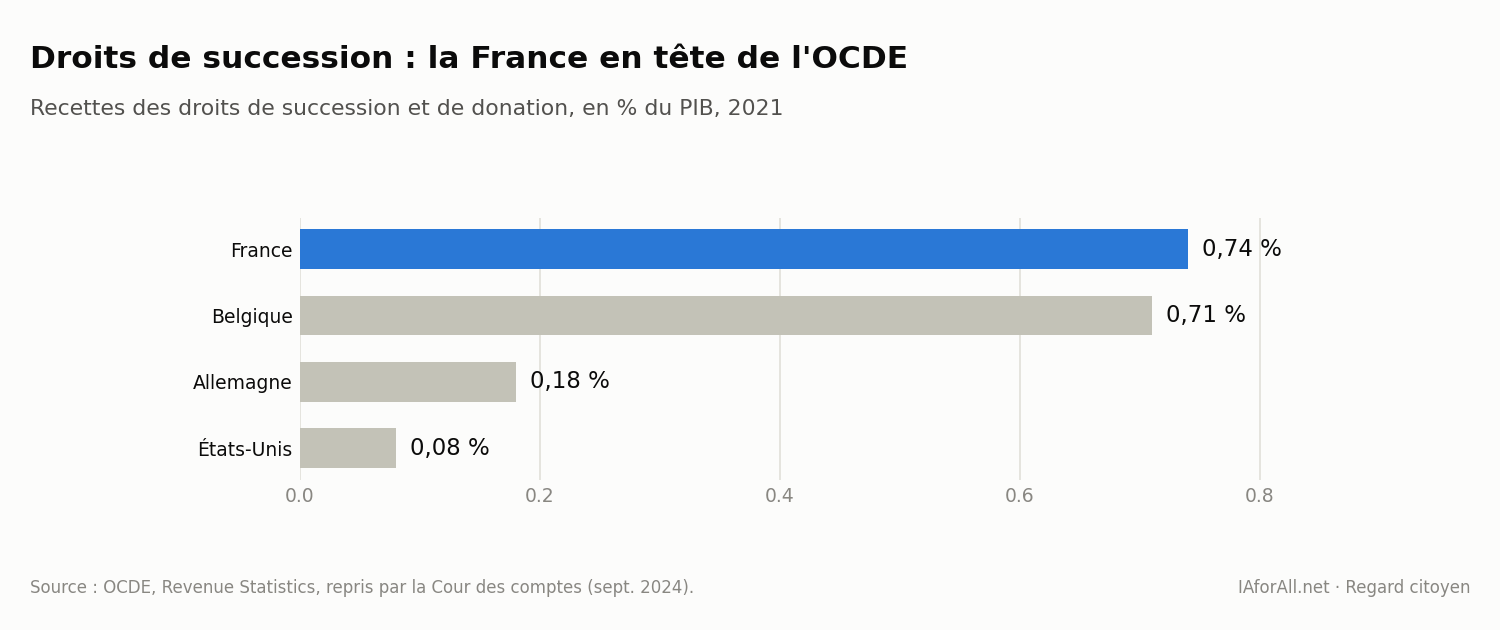
Deux nuances importantes. D’abord, le poids des droits de succession dans l’ensemble des prélèvements obligatoires reste faible (autour de 1,4 % des recettes fiscales en 2019). Ensuite, à l’échelle de l’OCDE, leur part est en déclin depuis les années 1960, de 1,12 % à 0,38 % des prélèvements obligatoires en 2019.
Ce que l’on ne sait pas
Les données ne permettent pas de mesurer précisément le taux effectif réel payé, qui dépend beaucoup des donations anticipées, de l’assurance-vie et des dispositifs de transmission d’entreprise. Une estimation moyenne (15 402 euros de droits par succession taxable en 2022) ne dit rien de la distribution. Enfin, l’effet des droits sur l’épargne, l’investissement ou les inégalités fait l’objet d’études aux conclusions nuancées.
Les dispositifs qui allègent (ou contournent) la facture
Le barème n’est qu’une partie de l’histoire : le montant réellement payé dépend beaucoup de la manière dont le patrimoine est transmis. Le compteur d’abattements et de tranches est unique pour les donations et les successions, et il se reconstitue tous les quinze ans : quelqu’un qui donne à ses enfants suffisamment tôt peut donc utiliser deux fois l’abattement de 100 000 euros par parent et par enfant sur une vie. À l’inverse, une donation de moins de quinze ans est réintégrée dans le calcul de la succession, sans nouvel abattement.
Deux régimes dérogatoires pèsent particulièrement. L’assurance-vie bénéficie d’un régime fiscal allégé : d’après la Cour des comptes, 94,6 % des bénéficiaires reçoivent moins de 152 500 euros, mais les 5,4 % restants captent 43 % des sommes transmises par ce canal. Le pacte Dutreil, lui, exonère 75 % de la valeur des parts d’entreprises transmises sous conditions d’engagement de conservation, avec l’objectif de ne pas contraindre à vendre une entreprise familiale pour payer les droits. Le démembrement de propriété (nue-propriété et usufruit) permet enfin de ne taxer, à la donation, que la nue-propriété.
Ces dispositifs ont des défenseurs sérieux, qui y voient la protection de la transmission des PME et de l’épargne des classes moyennes, et des critiques tout aussi sérieux, qui soulignent qu’ils profitent surtout à ceux qui ont un patrimoine important et l’information pour l’optimiser. Les deux lectures sont compatibles avec les chiffres ci-dessus ; ce sont les priorités qui diffèrent.
Une fiscalité très inégale selon le lien de parenté
En ligne directe, le barème comprend sept tranches, de 5 % à 45 %. Entre frères et sœurs, il n’y a que deux tranches (35 % et 45 %) ; pour les neveux et nièces, le taux est de 55 %, et de 60 % au-delà du quatrième degré ou pour les personnes sans lien de parenté. Les conjoints mariés ou pacsés sont, eux, totalement exonérés. Cette hiérarchie est souvent absente du débat public, qui se concentre sur la ligne directe alors qu’une partie des situations les plus lourdement taxées (familles recomposées, transmission à un proche non apparenté) se trouve ailleurs.
Quel poids dans le budget public ?
Pour situer l’enjeu, rapprochons deux ordres de grandeur : environ 21,2 milliards d’euros de droits de mutation à titre gratuit en 2025, et 1 672 milliards d’euros de dépenses publiques en 2024 selon l’Insee, soit un peu plus de 1 % de ce total (le rapprochement porte sur deux années différentes, il ne vaut que comme repère). Même une réforme qui augmenterait ces recettes de 10 % ne rapporterait donc qu’environ 2 milliards d’euros, à comparer aux 54 milliards d’effort annoncés pour le budget 2027. La question de l’héritage relève autant de la justice perçue et de la mobilité sociale que de l’équilibre des comptes, et gagne à être discutée pour ce qu’elle est.
Ce que l’on ne sait pas encore
Le point le plus frappant du rapport de la Cour des comptes est peut-être sa principale recommandation : réaliser une étude statistique sur les droits de mutation à titre gratuit avant toute réforme, faute de données suffisantes pour en paramétrer les effets. Autrement dit, l’administration reconnaît qu’on débat de réformes d’ampleur avec une connaissance partielle de qui transmet quoi, et à quel taux effectif. La Cour note par ailleurs que la France a la fiscalité du patrimoine la plus élevée de l’Union européenne, à 4,1 % du PIB en 2022 (contre 3,4 % pour la Belgique), un périmètre plus large que les seules successions et qui ne doit pas être confondu avec elles.
Pour un lecteur, la conséquence pratique est simple : avant de comparer les pays sur un seul chiffre (0,74 % du PIB pour la France), il faut regarder ce qui est inclus, les exonérations et l’âge des transmissions. C’est pourquoi cet article s’en tient aux ordres de grandeur, et pourquoi la partie « ce que je ne sais pas » ci-dessous n’est pas de pure forme.
Le regard citoyen d’IHDad
Ce que je constate : la France taxe fortement les transmissions dans les comparaisons de l’OCDE, mais une majorité de successions ne paie rien, et la plupart des héritages sont modestes.
Ce que ça change pour nous : pour beaucoup de familles, le vrai sujet n’est pas le taux mais la complexité, les délais et la valeur du logement à transmettre.
Ce que je propose : simplifier et rendre lisibles les règles (abattements indexés, donations plus faciles), sans que le débat soit réduit à un slogan. C’est une opinion.
Ce qu’un citoyen peut faire : se renseigner tôt sur les donations et l’organisation de sa transmission, avec un professionnel du droit.
Ce que je ne sais pas : quel serait l’effet chiffré d’une hausse ou d’une baisse des abattements sur les recettes et sur les inégalités.
Le point de vue opposé
Pour ceux qui défendent la taxation de l’héritage, l’héritage est la source la plus importante d’inégalités de départ : il concentre le patrimoine sur une petite partie de la population, et l’imposer permet de financer des services et de récompenser davantage l’effort que la naissance. Ils soulignent que 53 % des successions ne paient rien et que la taxation touche surtout les plus grosses transmissions. Pour ceux qui veulent l’alléger, l’héritage est un patrimoine déjà taxé lors de sa constitution, et le taxer une nouvelle fois pénalise la transmission familiale, l’entreprise familiale et le logement. Les deux camps utilisent souvent les mêmes chiffres, avec des lectures différentes.
Conclusion
Ce sujet mérite des chiffres avant les slogans : la France taxe davantage les transmissions que la plupart des pays comparables, mais la majorité des successions restent exonérées. La question centrale est celle de la répartition et de la simplicité, plus que du niveau moyen.
Sources
- ADCF : droits de succession en France, chiffres 2026 (DGFiP, Cour des comptes 2024, OCDE Revenue Statistics).
- Insee, enquête Histoire de vie et Patrimoine 2023-2024, relayée par France Épargne.
- Notaires Wargny-Lelong : taxation des héritages en Europe.
Cet article vous a plu ?
Temps de lecture : environ 9 min
📚 À lire aussi sur IAforAll
La haine des riches en France : treize pays comparés, et ce que les chiffres prouvent (ou pas)
7 octobre 2026
Argent, IA, nucléaire : la France peut-elle se passer des moyens de sa prospérité ?
3 octobre 2026
Écologie et compétitivité : la France face à la Chine, aux États-Unis et à l’Europe
28 septembre 2026