295 000 robots en un an : comment la Chine a installé la moitié des robots du monde
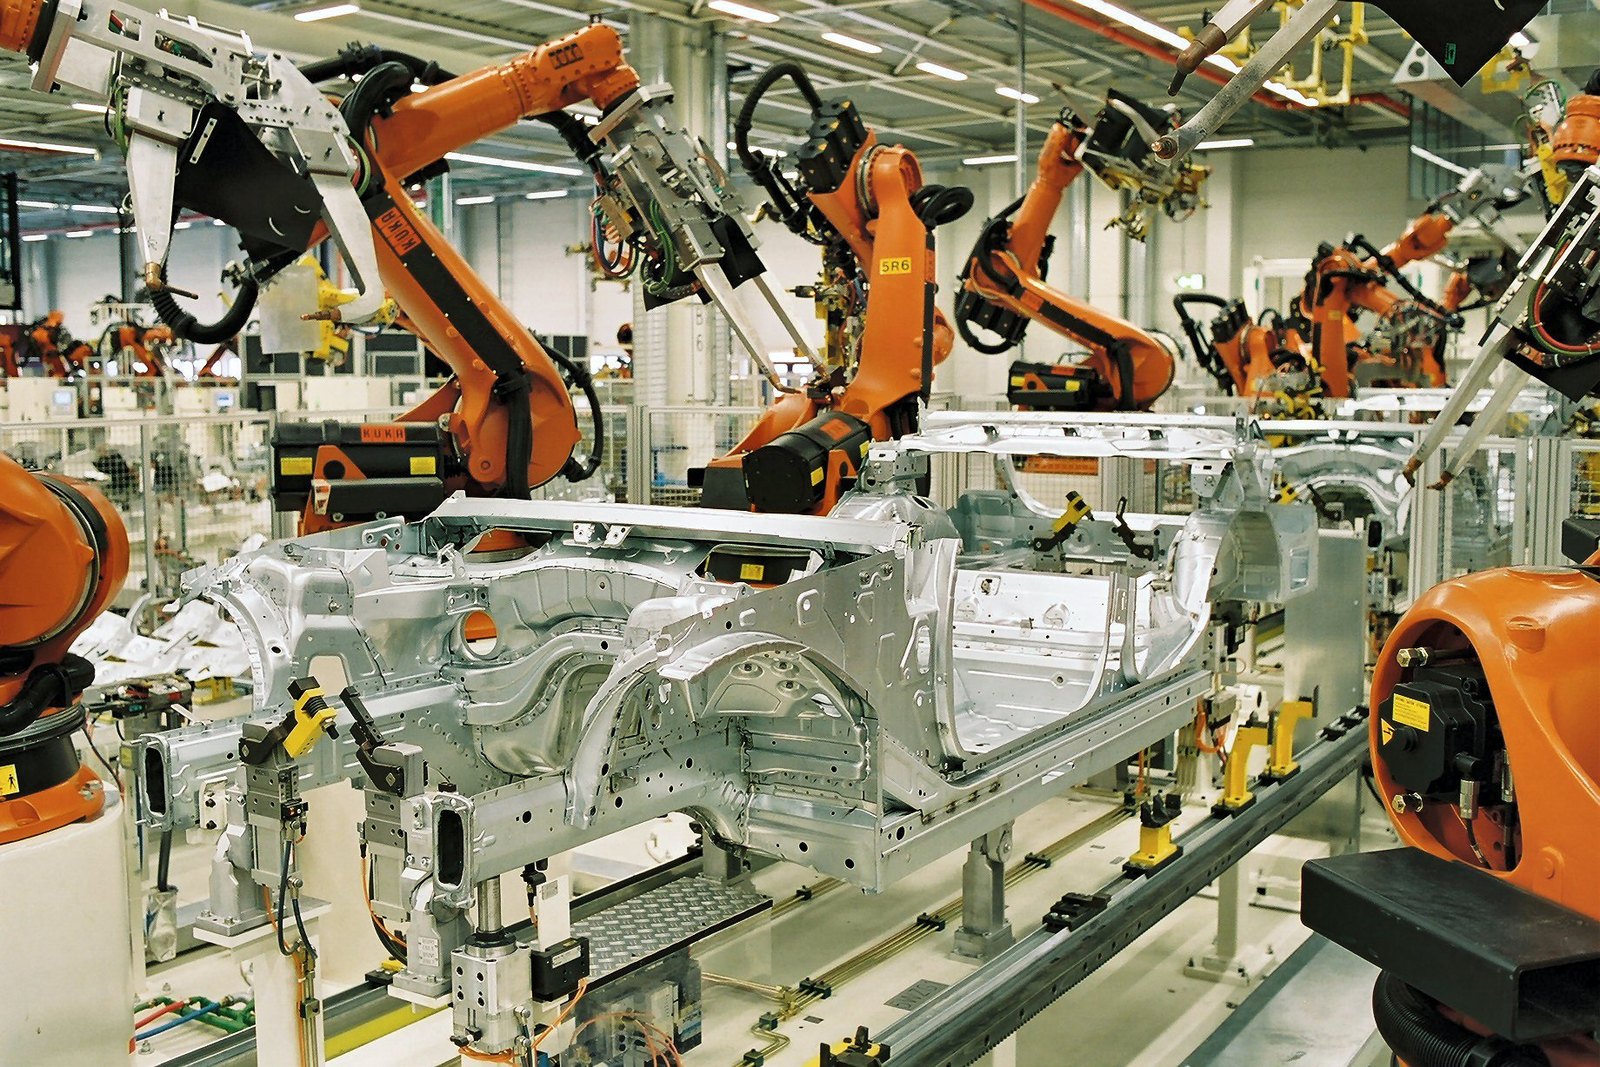
295 000 robots industriels installés en une seule année. Ce chiffre de 2024 place la Chine à 54 % des installations mondiales — plus de la moitié de tous les robots industriels mis en service sur la planète cette année-là. Le Japon, deuxième au monde, en installe 44 000. Les États-Unis, 34 000. La Chine n’est plus seulement l’atelier du monde : elle en devient l’atelier automatisé.
Deux millions de robots, et un doublement en trois ans
Le chiffre annuel ne dit pas tout. Ce qui frappe, c’est le parc : la Chine dispose de plus de deux millions de robots industriels opérationnels, soit près de la moitié du parc mondial. Ce parc a doublé en trois ans — il a franchi le million en 2021 et les deux millions en 2024. Depuis 2020, la production annuelle dépasse sans interruption la barre des 150 000 unités.
Cette montée en puissance s’accompagne d’un basculement qualitatif souvent négligé : en 2024, plus de la moitié des robots installés dans les usines chinoises étaient produits localement. La Chine n’est donc plus seulement le premier marché mondial de la robotique industrielle — elle en est devenue le premier fabricant. Elle détient par ailleurs plus de 190 000 brevets valides dans le domaine, soit environ deux tiers du total mondial.
La densité : la Chine entre dans le top 5 mondial
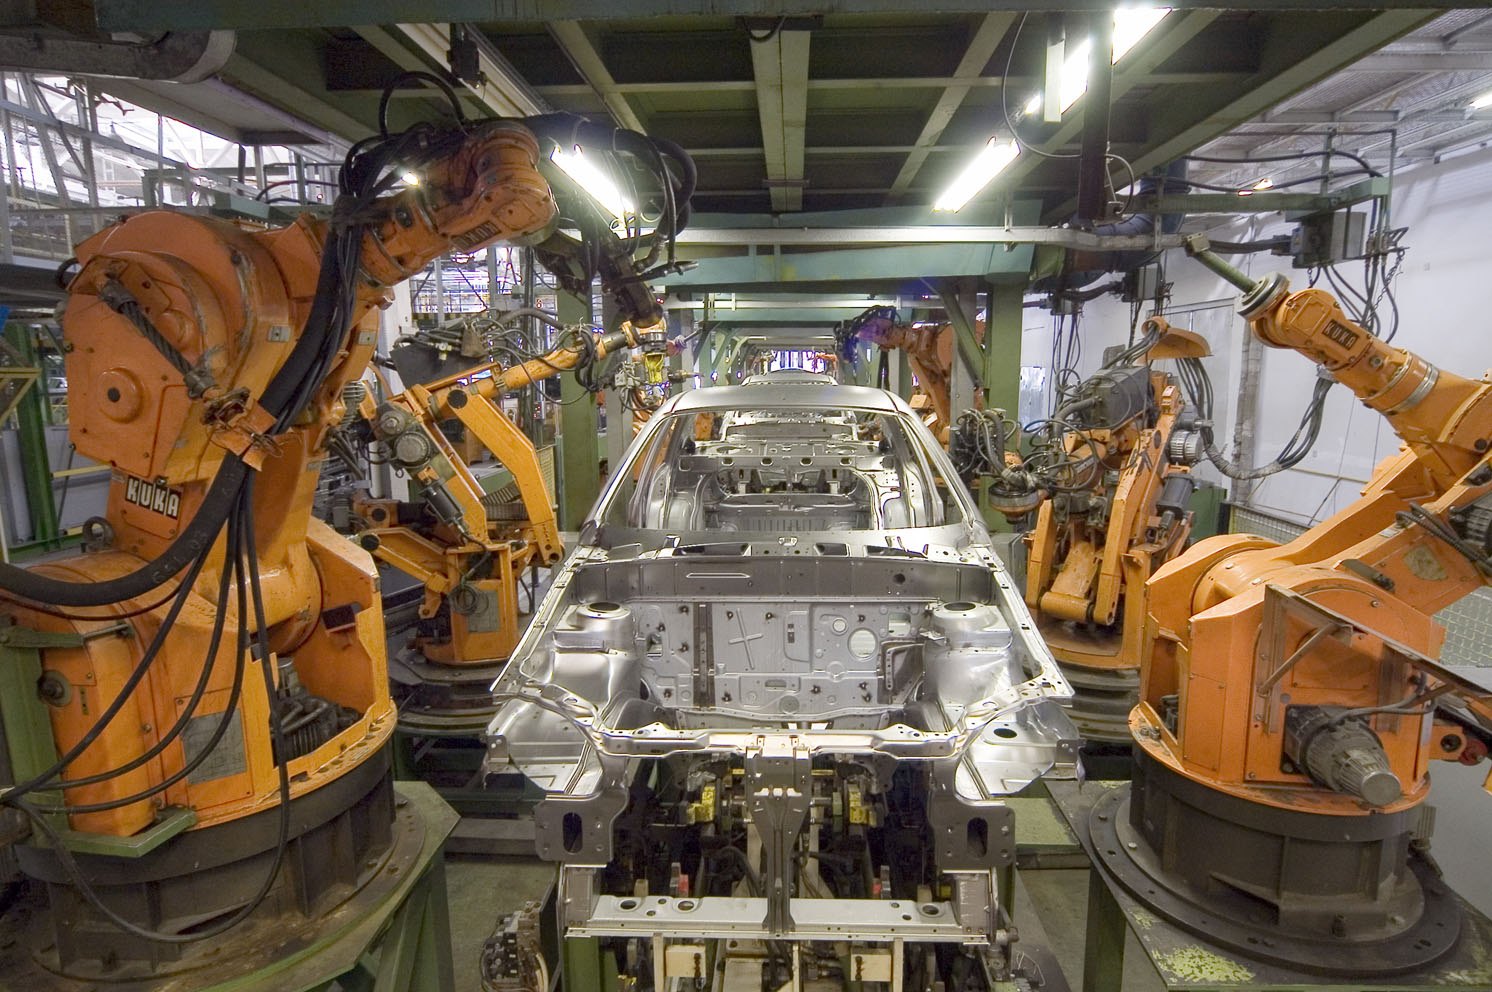
La densité robotique — le nombre de robots pour 10 000 salariés — est la mesure qui permet de comparer des pays de tailles très différentes. Et là encore, le chiffre surprend : avec 322 robots pour 10 000 salariés, la Chine a dépassé les États-Unis pour la première fois et se classe cinquième au monde, selon la Fédération internationale de robotique.
La lecture est double, et les deux parties comptent. Ce qui reste vrai : la Corée du Sud, avec 1 220 robots pour 10 000 salariés, écrase encore la concurrence — mais c’est une économie de 52 millions d’habitants, très industrialisée et spécialisée dans l’électronique et l’automobile. Singapour, à 818, est une cité-État de six millions d’habitants. Comparer la Chine à ces deux pays revient à comparer un continent à une ville.
Ce qui a changé : la Chine est désormais au-dessus de la moyenne de l’Europe de l’Ouest (267 robots pour 10 000 salariés), au-dessus des États-Unis, et elle a dépassé l’Allemagne et le Japon. Un pays qui atteint le top 5 mondial de la densité tout en restant le premier marché planétaire — 54 % des installations mondiales — réalise une combinaison que personne n’avait réussie avant.
C’est là que se situe la vraie réserve de croissance. Si la densité chinoise rejoignait un jour celle de la Corée du Sud, le volume de robots supplémentaire à installer se chiffrerait en millions d’unités. Le potentiel n’est donc pas derrière : il est devant.
« Jiqi huanren » : une politique, pas une coïncidence
Cette robotisation est le produit d’une stratégie d’État délibérée, formulée sous le slogan jiqi huanren — littéralement « remplacer les humains par les machines ». Elle s’inscrit dans le cadre du plan « Made in China 2025 » lancé en 2015, avec un objectif assumé : automatiser massivement la production pour répondre à trois menaces convergentes — la hausse des salaires, le vieillissement démographique et la raréfaction de la main-d’œuvre.
Environ un tiers de la population chinoise aura plus de 60 ans.
La population en âge de travailler diminue d’environ cinq millions de personnes.
La croissance chinoise reposait depuis quarante ans sur une main-d’œuvre abondante et bon marché. Ce socle se réduit.
Subventions massives, déductions fiscales jusqu’à 20 % des dépenses en robots, prêts industriels estimés à près de 1 900 milliards de dollars.
Le plan quinquennal 2026-2030 confirme cette priorité : science, technologie et modernisation industrielle restent au cœur de la planification nationale. La robotisation n’est pas un pari technologique dans ce pays : c’est une réponse à une contrainte démographique déjà engagée.
L’accélération de 2026 en trois chiffres
Les données les plus récentes confirment que le mouvement ne ralentit pas. En août 2026, la production chinoise de robots industriels a progressé de 34,6 % sur un an — à comparer aux 6,1 % de croissance de l’ensemble de l’industrie manufacturière. Le même mois, la production de batteries lithium-ion a bondi de 57,2 % et celle des équipements d’impression 3D de 29,9 %.
À l’export, sur le premier semestre 2026, les ventes de robots industriels chinois ont atteint 6,29 milliards de yuans (environ 930 millions de dollars), en hausse de 18,6 % sur un an, vers 141 pays et territoires. Le prix compétitif est explicitement cité par les douanes chinoises comme moteur de cette progression.
Un parc mondial de 4,7 millions de robots
Pour situer l’échelle : le monde compte désormais près de 4,7 millions de robots industriels en service, un parc en hausse d’environ 9 % sur un an. L’Asie concentre 74 % des nouvelles installations — contre 70 % un an plus tôt. Les 401 665 unités mises en service en Asie en 2024 représentent à elles seules une croissance de 5 % sur un an.
Autrement dit, ce n’est pas seulement la Chine qui accélère : c’est l’axe industriel asiatique dans son ensemble, et la Chine en constitue le moteur principal. Le reste du monde regarde passer le train à une vitesse qui augmente chaque année.
Et l’Europe, dans tout ça ?
Il serait malhonnête de présenter l’Europe comme absente. Le marché européen de la robotique représente environ 5,8 milliards de dollars en 2026, soit près de 15 % du marché mondial d’environ 38 milliards — un socle réel, adossé à la base industrielle allemande. L’Europe de l’Ouest affiche même un niveau record de densité, avec 267 robots pour 10 000 salariés.
Le problème n’est donc pas l’équipement, c’est le rythme. L’écart ne se creuse pas sur le nombre de robots déjà en place, mais sur la vitesse à laquelle on en installe. Et c’est là que le bât blesse : la comparaison des investissements montre un décrochage net entre l’Asie et le reste du monde.
La France en a conscience. Le dispositif France 2030 a ouvert en 2026 une enveloppe de 200 à 300 millions d’euros destinée à combler le retard d’équipement des PME et des entreprises de taille intermédiaire — les structures qui restent, en Europe, les moins automatisées. Un signal juste, mais qui porte sur une échelle sans commune mesure avec les 1 900 milliards de dollars de prêts industriels évoqués côté chinois.
C’est la vraie asymétrie du moment : ce n’est pas que l’Europe ne fait rien, c’est qu’elle avance à une vitesse qui n’est plus comparable.
Le revers de la médaille, et ce qu’il signifie pour nous
La domination chinoise en volume ne se traduit pas automatiquement en puissance financière. Les industriels du pays gagnent sur les quantités et perdent sur les prix et les marges. Cette déflation profite mécaniquement aux acheteurs — et l’Europe est citée comme la première bénéficiaire de cette dynamique.
C’est un point important pour un territoire comme La Réunion, où la modernisation des petites structures de production reste contrainte par le coût du matériel : des robots industriels chinois moins chers à l’import changent l’équation économique de l’automatisation pour les ateliers et les PME, bien avant que les humanoïdes ne deviennent pertinents.
En résumé
La Chine a franchi un seuil historique : elle installe la moitié des robots industriels de la planète et son parc a doublé en trois ans. Elle reste pourtant au 22e rang mondial pour la densité d’automatisation, ce qui signifie que le mouvement n’est pas terminé — il est engagé. Derrière ces chiffres, une logique simple : un pays qui vieillit vite et dont la main-d’œuvre se raréfie n’a pas le choix de l’automatisation. La robotique chinoise n’est pas une mode : c’est une nécessité démographique transformée en politique industrielle.
Sources : Fédération internationale de robotique (IFR), « World Robotics 2025 » et communiqué « Robot Density Surges in Europe, Asia, and Americas » (8 avril 2026), pour la densité robotique 2024 et les moyennes régionales ; IFR, « China overtakes USA in robot density », pour les 322 robots pour 10 000 salariés ; Revue Conflits (13 juillet 2026) pour les installations 2024, la politique jiqi huanren et les dispositifs de soutien public ; Bureau national des statistiques de Chine via Infomédiaire (16 septembre 2026) pour les chiffres d’août 2026 ; Administration générale des douanes de Chine via Ecns (17 juillet 2026) pour les exportations du premier semestre 2026 ; Robotics Center pour le marché européen 2026 et France 2030.
Cet article vous a plu ?
Temps de lecture : environ 9 min