
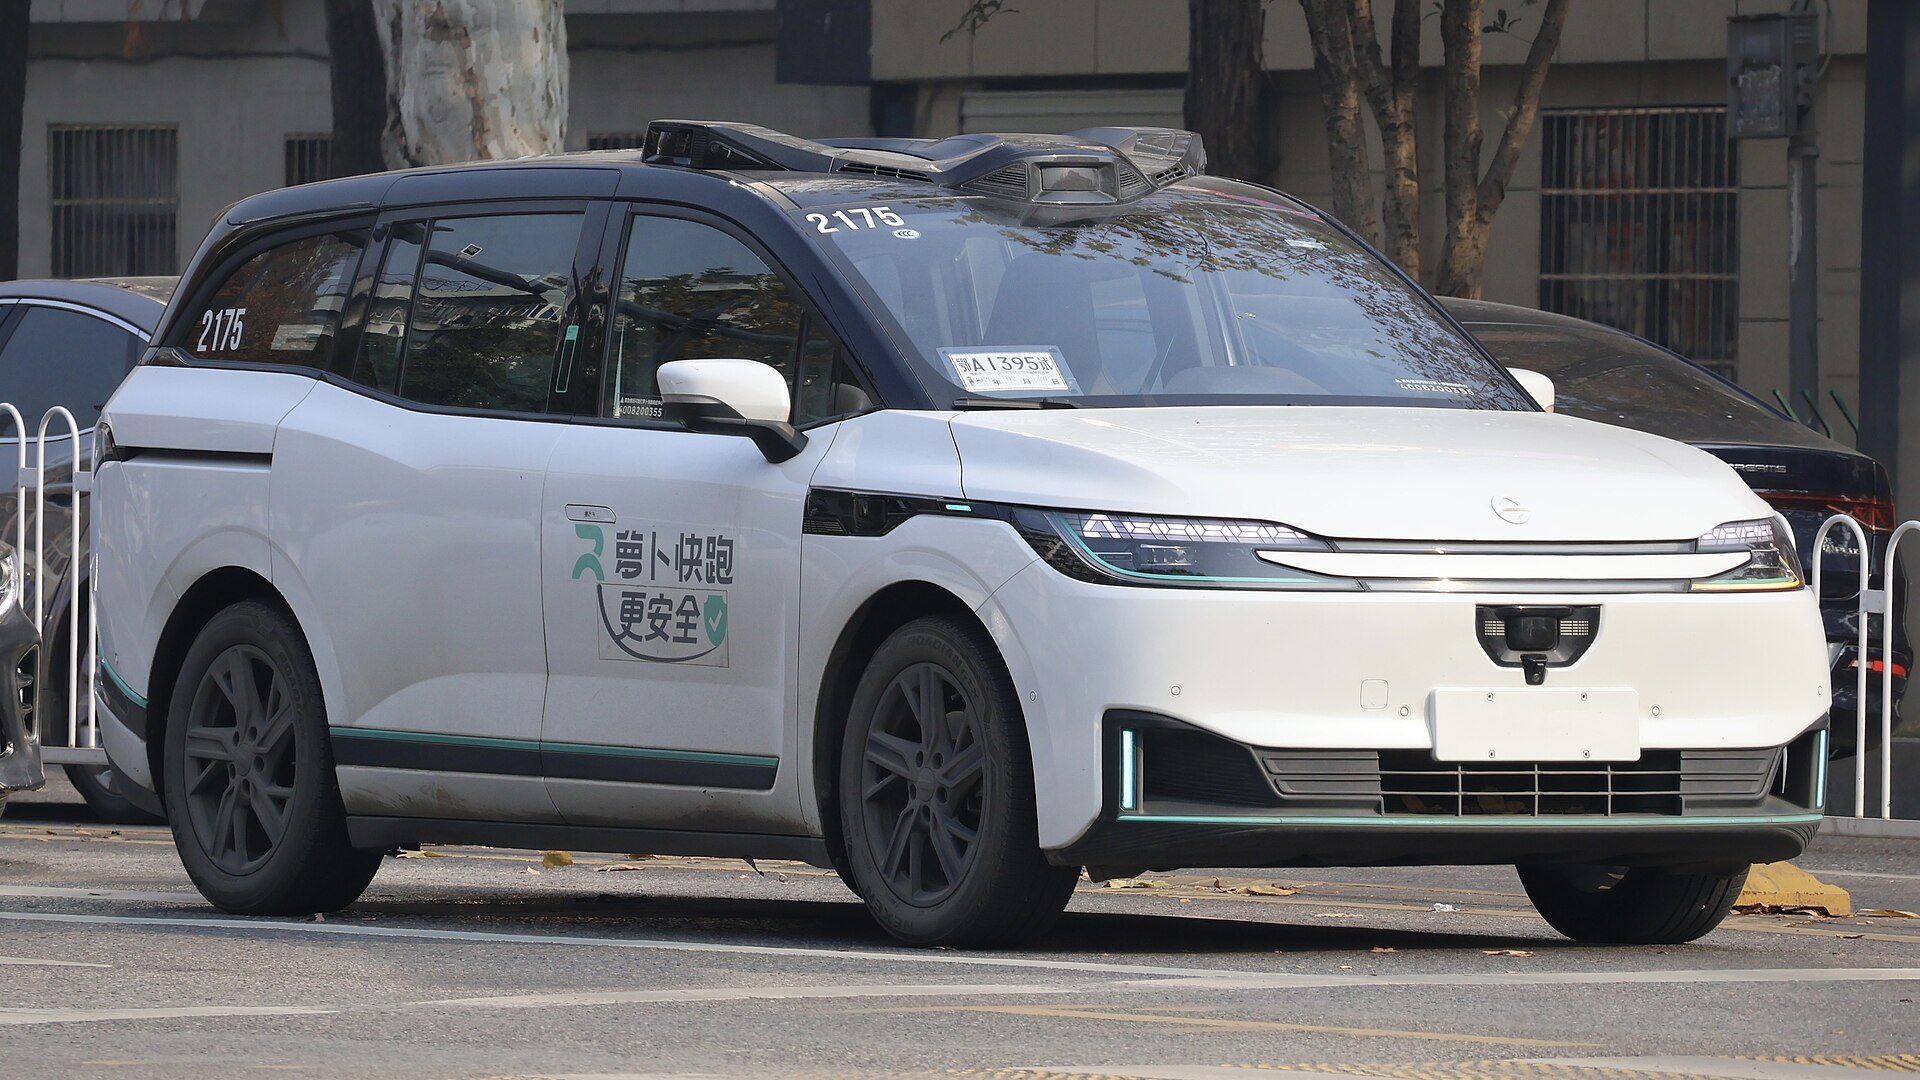
Robotaxis : la Chine exporte ses voitures sans conducteur, l’Europe ouvre la porte
Il y a des semaines qui changent la nature d’un marché. Pour les robotaxis — ces voitures sans conducteur qui transportent des passagers payants — ce fut la première quinzaine d’août 2026. En quinze jours, les trois grands opérateurs chinois ont annoncé des accords avec Lyft, Uber et Grab, transformant une réussite industrielle intérieure en affaire d’exportation.
Ce qui se joue n’est pas seulement une bataille technologique. C’est une question de qui possédera l’infrastructure du transport urbain dans les villes européennes. Et sur ce terrain, la Chine a pris une avance que les constructeurs occidentaux découvrent en lisant les communiqués de presse.
Ce qui s’est passé en quinze jours
Reprenons les faits, datés, sans commentaire.
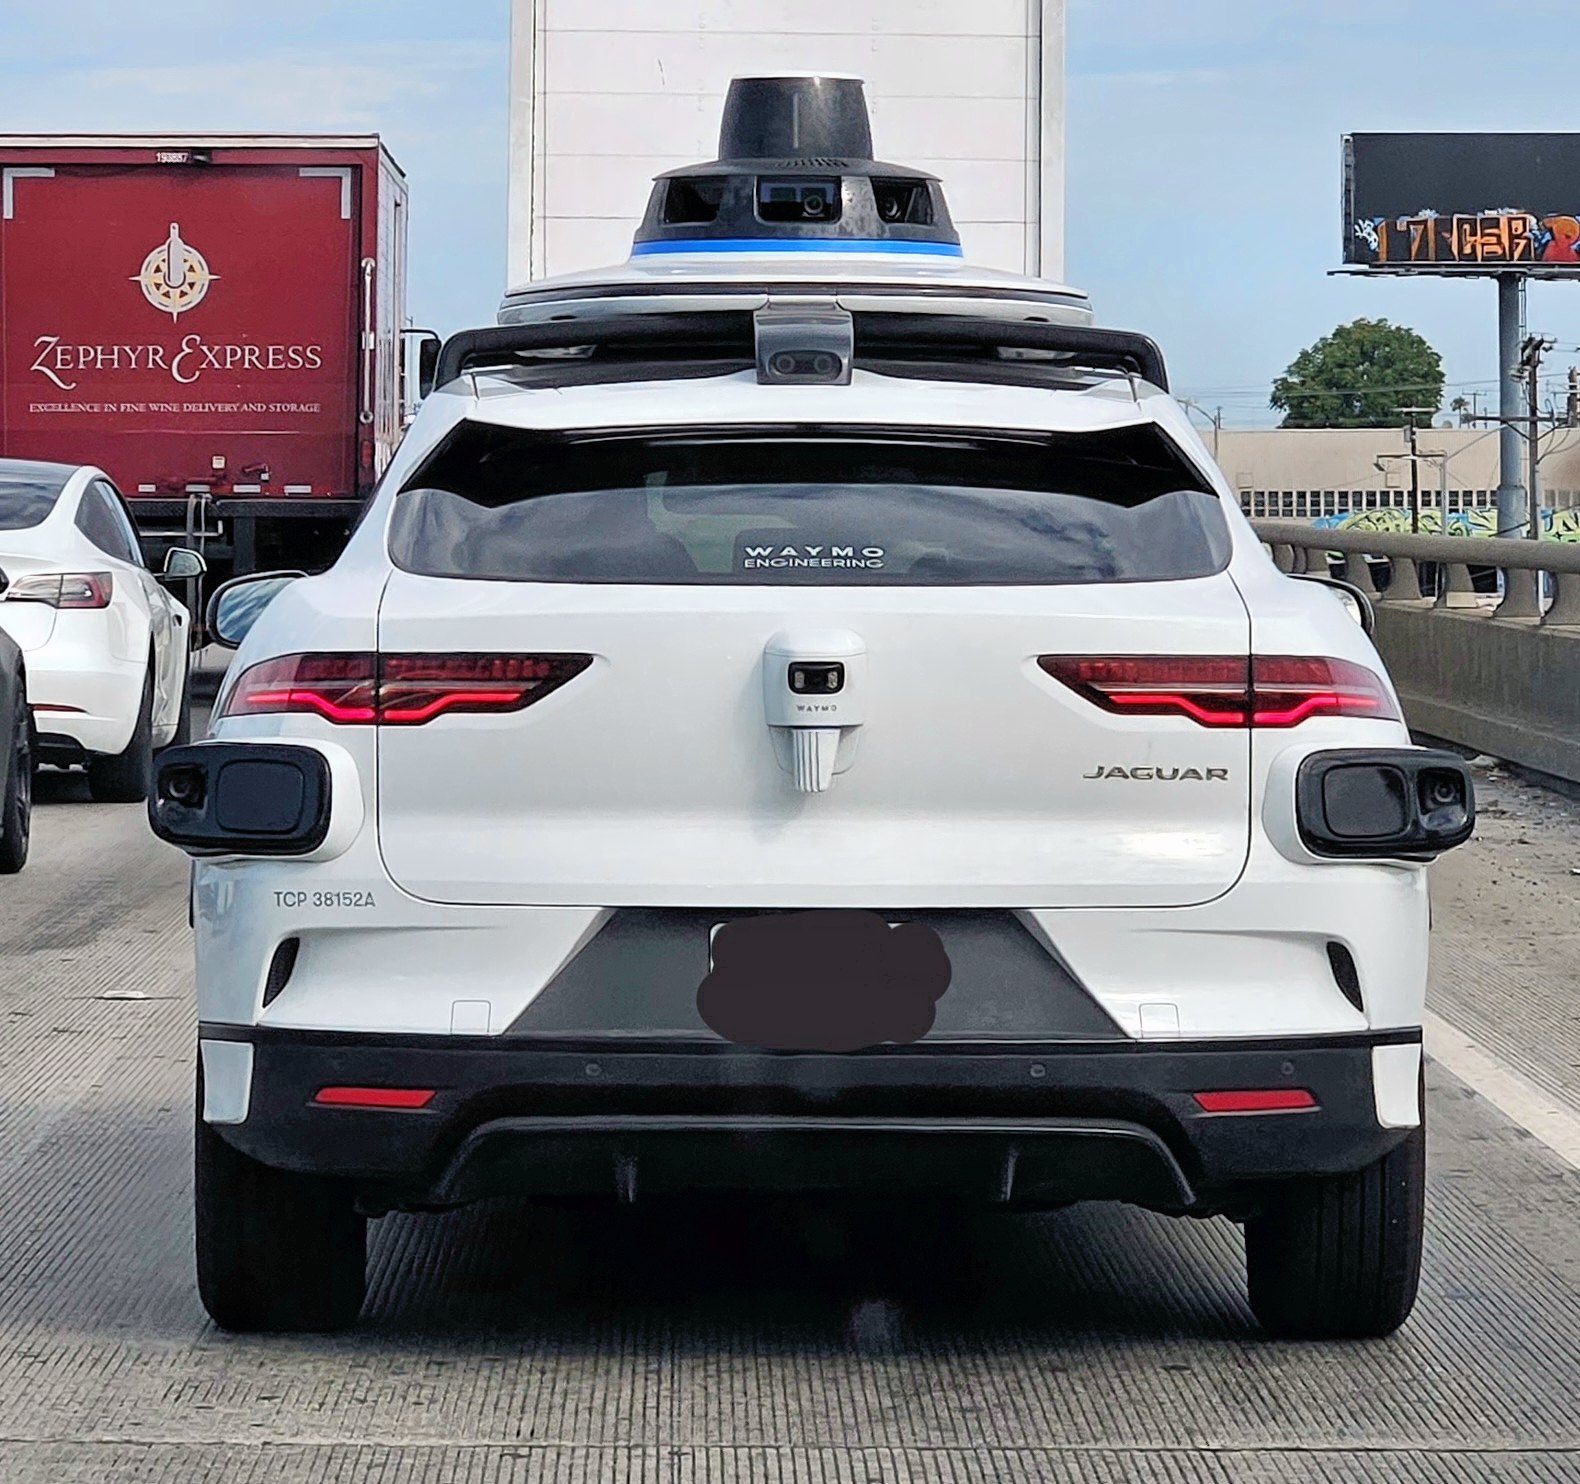
Le point le plus significatif n’est pas l’un de ces accords pris isolément. C’est leur accumulation en quinze jours : quatre continents, trois plates-formes de mobilité mondiales (Lyft, Uber, Grab) et une même origine technologique. Ce n’est plus un test, c’est un déploiement.
Les chiffres qui expliquent cette vitesse
Deux chiffres méritent qu’on s’y arrête. D’abord la progression des recettes passagers de Pony.ai : 456,5 % au premier trimestre, puis 849,3 % au deuxième. Ce n’est pas une courbe de croissance, c’est une courbe d’explosion — le passage d’un service expérimental à un service utilisé. Ensuite le chiffre d’affaires global du secteur en Chine, en hausse de 534 % sur le premier semestre : le marché intérieur a atteint une taille qui finance l’expansion à l’étranger.
WeRide, autre opérateur chinois, affiche de son côté une progression de 73,3 % de son chiffre d’affaires semestriel, à 346 millions de yuans — environ 51 millions de dollars. Des montants encore modestes à l’échelle d’un groupe industriel, mais qui doublent ou triplent d’une année sur l’autre.
Pourquoi la Chine est partie en premier
Trois raisons, et aucune n’est mystérieuse.
La donnée. Un robotaxi apprend en roulant. Pour accumuler des kilomètres, il faut des villes denses, des routes complexes et l’autorisation de circuler. Les villes chinoises — Wuhan, Pékin, Shenzhen, Guangzhou — ont offert aux opérateurs ce que l’Europe accorde au compte-gouttes : des périmètres larges et une autorisation d’exploiter réellement, avec des passagers payants, depuis plusieurs années.
Le coût du véhicule. Baidu en est à la sixième génération de son véhicule autonome. Chaque génération a fait baisser le prix du capteur LiDAR, du calculateur embarqué et de l’assemblage. Un robotaxi dont le coût de production baisse peut être déployé par milliers ; une flotte de quelques centaines coûte cher sans jamais atteindre le seuil de rentabilité.
La politique publique. Là où plusieurs pays européens débattent encore du cadre juridique, la Chine a fait du déploiement une priorité industrielle assumée. Ce n’est pas une différence de technologie : c’est une différence de vitesse d’autorisation.
L’envers du décor : les pertes persistent
Il serait malhonnête de s’arrêter à la croissance. Malgré +534 % de chiffre d’affaires, les opérateurs chinois restent en perte. C’est le point que les annonces d’exportation passent sous silence : le modèle économique du robotaxi n’est pas encore rentable, nulle part dans le monde.
Les raisons sont structurelles. Une flotte autonome exige un centre de supervision humaine, une maintenance lourde des capteurs, une cartographie entretenue en permanence et un remplacement régulier des calculateurs. Chaque course coûte donc plus cher qu’avec un chauffeur — pour l’instant. La Chine ne gagne pas parce que c’est déjà rentable, mais parce qu’elle peut financer les pertes assez longtemps pour arriver le jour où l’équation s’inverse.
Ce que l’Europe gagne, et ce qu’elle risque
Pour un Européen, la lecture n’est pas uniformément négative. La concurrence fait baisser les prix et accélère l’arrivée d’un service qui, dans des territoires mal desservis par les transports en commun, changerait réellement la vie quotidienne. Un habitant d’une commune rurale sans bus partage rarement l’inquiétude des constructeurs automobiles.
Le risque porte sur autre chose : la dépendance. Comme pour les puces, les panneaux solaires et les batteries, l’Europe risque de consommer un service dont elle ne maîtrise ni la technologie, ni les données, ni la chaîne de valeur. Une ville qui confie son transport urbain à une plate-forme étrangère lui confie aussi les données de mobilité de ses habitants — des données qui ont une valeur économique et stratégique considérable.
La bonne réponse n’est probablement pas le refus, mais la condition. Exiger une présence industrielle locale, un partage des données, une garantie de service : c’est ce que fait la Chine pour les entreprises étrangères qui veulent accéder à son marché. L’Europe a le droit d’employer les mêmes instruments.
Deux écoles techniques, et un vrai débat
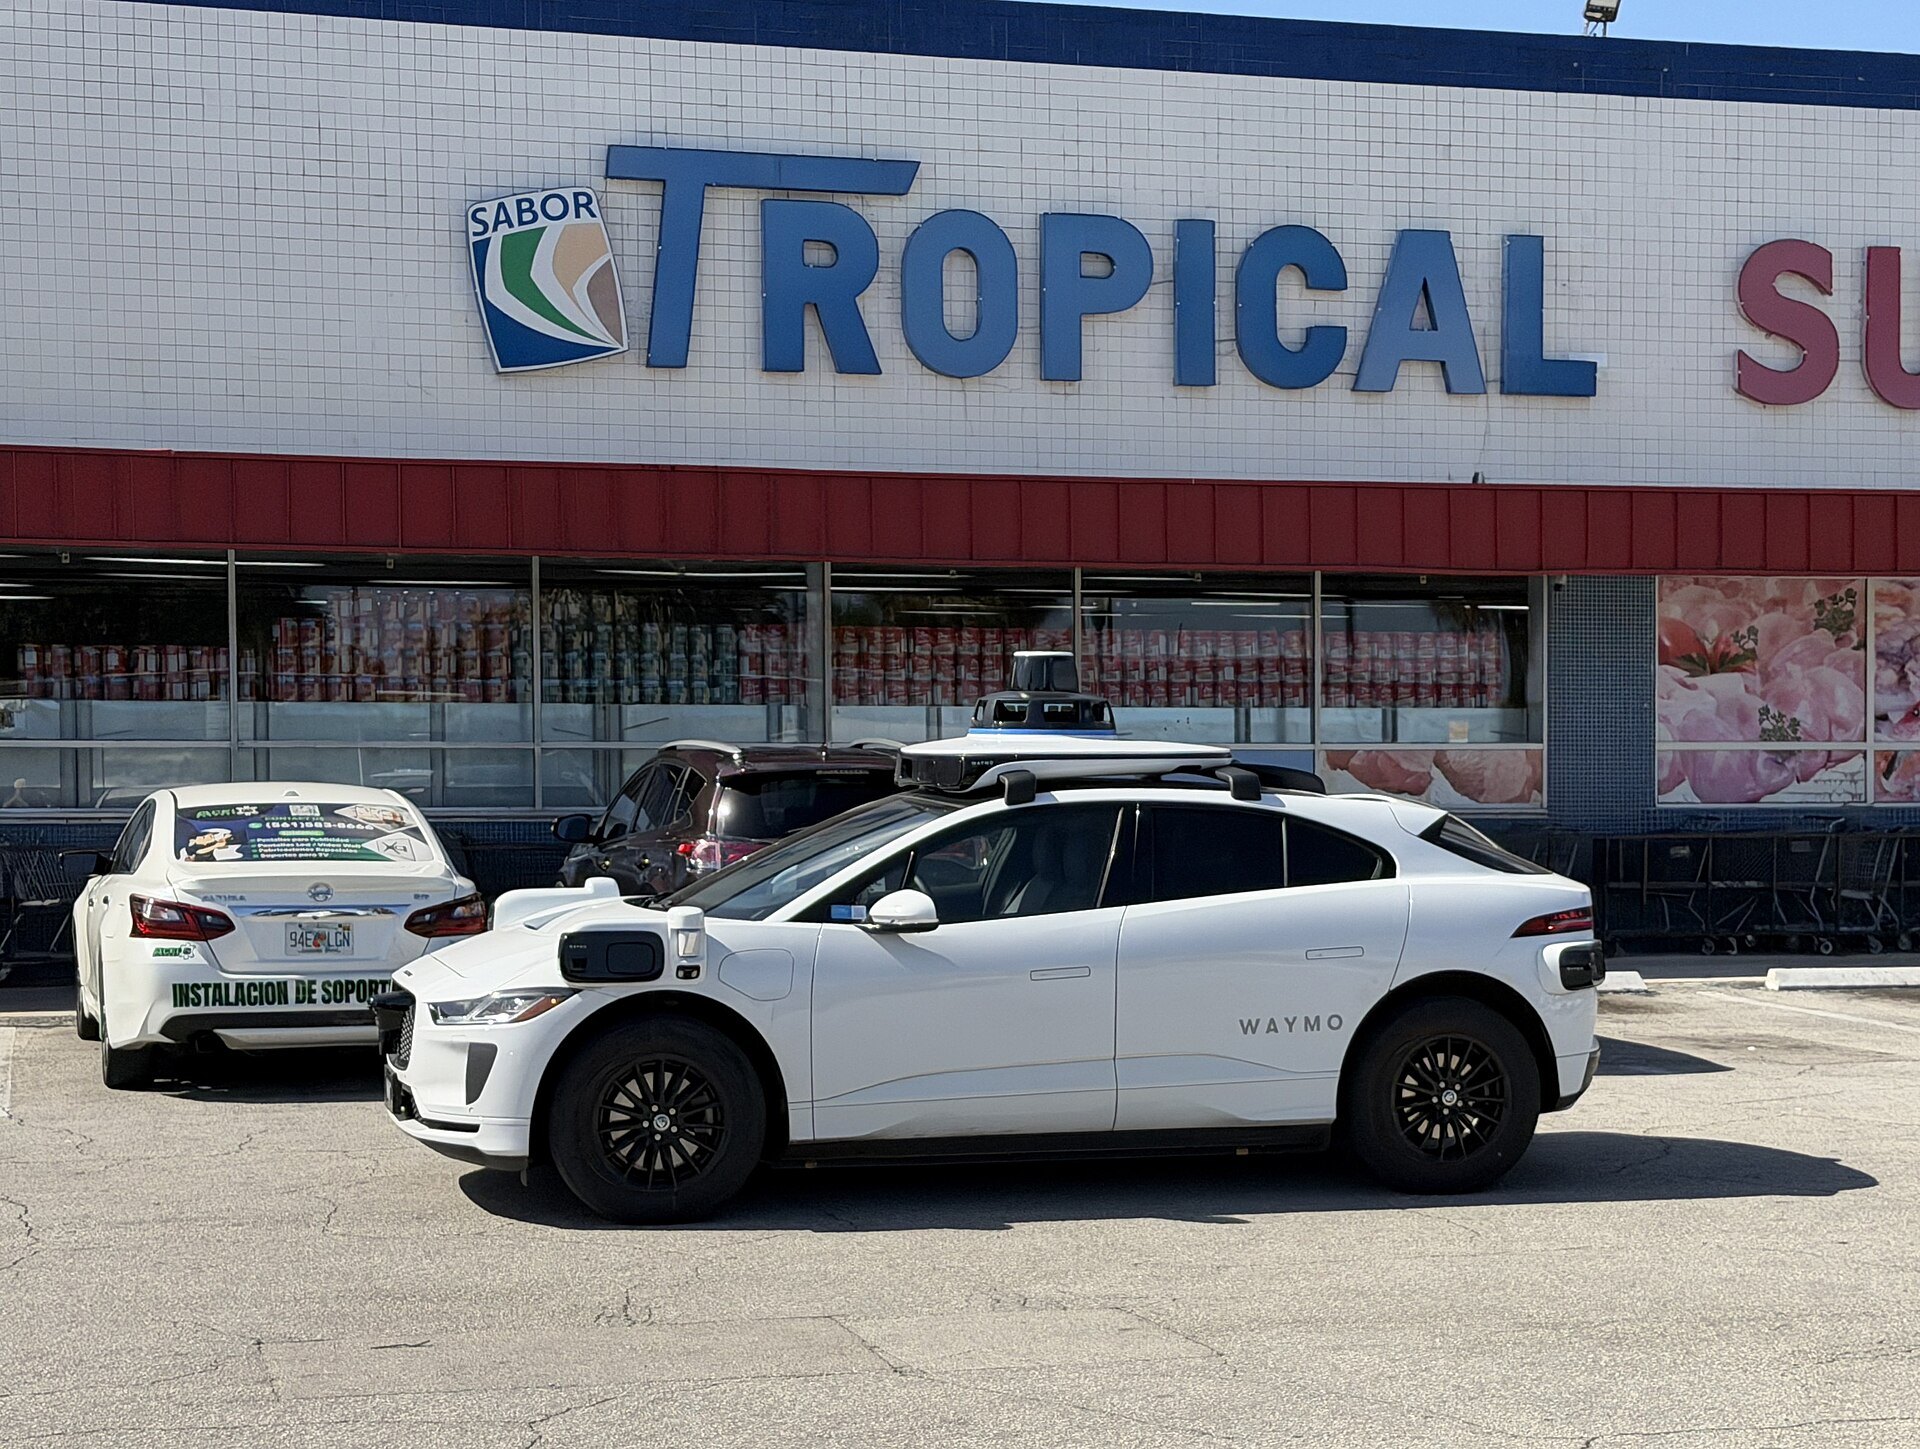
Derrière la bataille commerciale, il y a un désaccord technique réel, et il vaut la peine d’être expliqué. Les opérateurs chinois misent massivement sur le LiDAR — ce capteur laser qui mesure les distances en trois dimensions et coûte encore cher. Leur raisonnement : pour transporter des passagers sans conducteur, on ne peut pas se contenter d’une perception approximative. La redondance des capteurs est un choix de sécurité.
L’autre école, portée notamment par Tesla, parie sur la caméra seule, avec un raisonnement différent : si un humain conduit avec deux yeux, une intelligence suffisamment entraînée doit pouvoir conduire avec des caméras. L’avantage est économique — supprimer le LiDAR fait chuter le coût du véhicule. Le risque est de dépendre entièrement de la qualité du modèle de perception.
Les faits, à ce stade, donnent un avantage aux partisans du LiDAR : ce sont les flottes qui en sont équipées qui transportent des passagers payants, en service commercial, sur plusieurs continents. Cela ne tranche pas le débat scientifique, mais cela tranche le débat industriel : la technologie la plus prudente est celle qui est aujourd’hui déployée.
La sécurité, la question qu’on ne peut pas éluder
Aucune présentation du robotaxi n’est honnête si elle omet les accidents. Les flottes autonomes ont connu des incidents — collisions, blocages en pleine voie, situations où le véhicule s’arrête sans savoir quoi faire. Chaque événement déclenche une enquête, et parfois une suspension d’exploitation, comme ce fut le cas pour les opérations de Baidu aux Émirats.
Le point important n’est pas que ces incidents existent : c’est la manière de les traiter. Un robotaxi qui s’arrête au milieu d’une avenue parce qu’il ne comprend pas la situation crée un bouchon. Un robotaxi qui prend une décision dangereuse crée un accident. Ces deux cas relèvent de la même cause — l’incapacité à gérer l’imprévu, qui reste le principal obstacle technique non résolu.
C’est aussi ce qui rend la comparaison internationale délicate : un véhicule peut être excellent sur un millier de kilomètres de routes bien cartographiées et se révéler inadapté dans une ville dont les marquages au sol sont effacés, où un chantier a modifié le tracé la veille, ou où un deux-roues double par la droite. La performance ne se mesure pas en kilomètres parcourus, mais en robustesse à l’imprévu — et sur ce critère, personne n’a encore publié de données comparables.
Ce que cela dit de la suite
L’histoire des robotaxis chinois ressemble à celle de beaucoup d’industries ces dernières années : un marché intérieur gigantesque, une politique industrielle patiente, une baisse de coûts par itérations successives, puis l’exportation. Le schéma a déjà fonctionné pour les panneaux solaires, les batteries, les téléphones et les véhicules électriques.
Ce qui rend cette fois le cas intéressant, c’est le rythme. Entre la première course commerciale chinoise et les partenariats européens, il aura fallu bien moins de temps qu’il n’en a fallu pour l’automobile électrique. Le signal à retenir n’est donc pas « la Chine gagne », mais « la Chine avance plus vite qu’avant » — ce qui laisse aux autres moins de temps pour réagir.
Une question reste ouverte, et elle nous concerne directement : à quelle vitesse l’Europe saura-t-elle décider ? Toute la différence, dans ce dossier, s’est jouée là.
Sources : Gasgoo / Shanghai Metals Market, « Baidu’s Apollo Go, Lyft to co-deploy large-scale Robotaxi service in Europe » (4 août 2026) ; iEVChina, « China Robotaxi Fleet Tracker H1 2026 » ; Beijing Times via Pony.ai, carnet de commandes étranger (24 août 2026) ; analyses sectorielles China Robotaxi 2026 (chiffre d’affaires +534 %, recettes passagers, flottes) ; communiqués Baidu Apollo Go (Dubaï, 300 000 courses hebdomadaires) et Uber Europe (Croatie, Pony.ai) ; rapports publics sur les incidents d’exploitation des flottes autonomes.
Cet article vous a plu ?
Temps de lecture : environ 10 min

Test technique de l affichage des commentaires. Ce message sera supprime immediatement.